

L'outil TADAT à la DGI du Bénin
Évaluation TADAT à la DGI
Un riche parcours TADAT plein d'enseignements
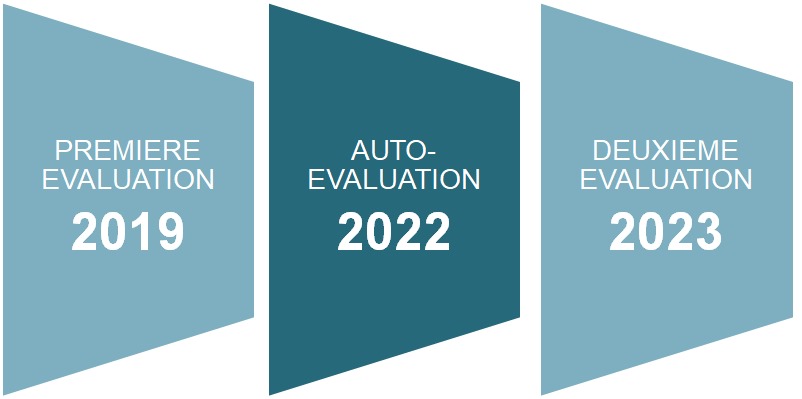
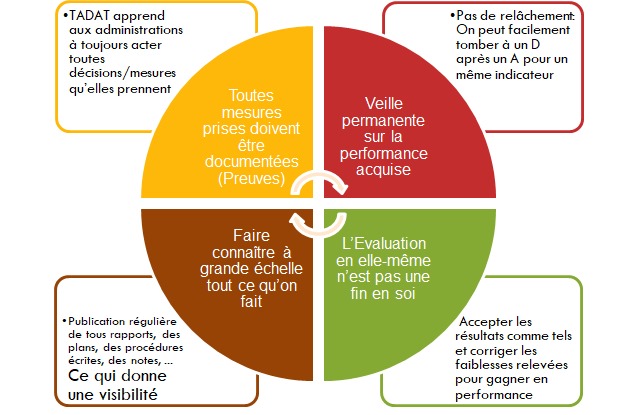
Des résultats très réconfortants en termes de bonnes pratiques internationales sont obtenus entre 2019 et 2023.
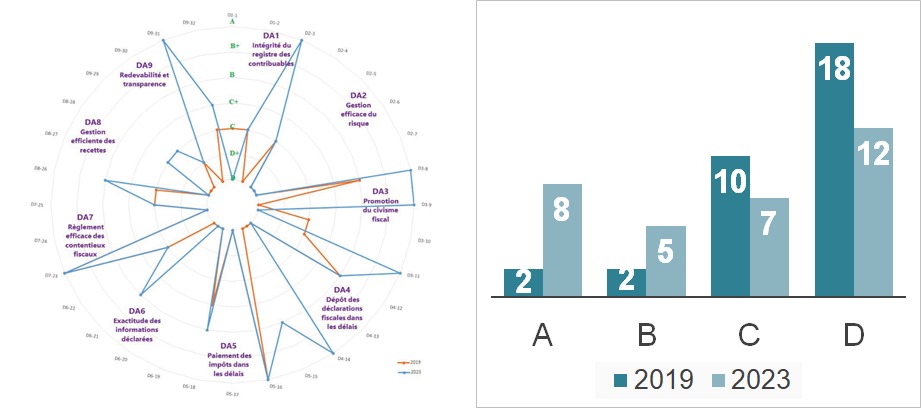
TADAT, un outil diagnostic qui booste la performance de l'Administration fiscale
L’outil TADAT fournit une évaluation tenant compte de la politique fiscale existante, qui met en lumière des problèmes de performance qui peuvent être mieux traités par une combinaison de mesures d’ordre administratif et politique.
L’outil TADAT évalue les forces et les faiblesses de l’administration fiscale d’un pays en fonction de chaque indicateur ; il ne tente pas de lui attribuer une seule note globale de performance. Les évaluations TADAT reflètent le niveau de maturité d’une administration fiscale par rapport aux bonnes pratiques internationales. Avec des évaluations successives (chaque deux ou trois ans), il est possible de voir dans quelle mesure l’administration fiscale d’un pays évolue et s’améliore.
Au fil du temps et des évaluations réalisées, il sera possible de dresser un tableau des différences de performance entre les pays, les régions et les groupes de pays classés selon le revenu. Cela permettra aux chercheurs de mieux comprendre les points forts des différentes stratégies administratives et d’alimenter la réflexion au niveau mondial sur les méthodes les plus efficaces en matière d’administration fiscale. Un rapport d’évaluation TADAT n’émet toutefois pas de recommandation de réforme particulière ni ne formule d’hypothèse sur l’impact éventuel des réformes en cours sur l’administration fiscale. En revanche, en mettant en lumière les lacunes de l’administration, il sert de base à la réflexion sur les objectifs des réformes, les stratégies de mise en œuvre et la hiérarchisation des priorités.
L’outil TADAT n’est pas conçu pour évaluer l’administration de régimes spéciaux d’imposition, tels que ceux du secteur des ressources naturelles (ces impôts ne font pas partie des impôts de base dans la définition de l’outil TADAT). Il n’est pas plus conçu pour évaluer les activités principales de l’administration des douanes outre les responsabilités qui lui incombent au titre des impôts de base.
Objectifs de l'outil TADAT
L’outil diagnostique d’évaluation de l’administration fiscale (TADAT) a pour objectif de permettre une évaluation standardisée des grandes composantes du régime d’administration fiscale d’un pays et de son niveau de maturité par rapport aux bonnes pratiques internationales. Les évaluations TADAT sont particulièrement utiles pour :
- Identifier les forces et les faiblesses relatives d’une administration fiscale.
- Partager une perspective commune sur l’état d’une administration fiscale entre toutes les parties prenantes.
- Définir un plan de réforme, avec notamment des objectifs, des priorités, des mesures et un calendrier de réalisation.
- Faciliter la gestion et la coordination des appuis intérieurs et extérieurs aux réformes.
- Suivre et évaluer l’avancement des réformes par le biais d’évaluations successives tous les deux à trois ans.
Portée des évaluations TADAT
Le TADAT est un outil mondial qui peut être utilisé par tous les pays pour évaluer les points forts et les points faibles relatifs de leur système d’administration fiscale.
Les évaluations TADAT portent sur l’administration des principaux impôts directs et indirects qui jouent un rôle déterminant pour les recettes de l’administration centrale/fédérale (en d’autres termes, l’outil TADAT n’examine pas l’administration de tous les impôts nationaux, ce qui prendrait trop de temps et exigerait trop de ressources). En conséquence, les évaluations TADAT portent sur l’administration de certains impôts, appelés globalement « impôts de base » dans le présent Guide pratique et peuvent servir d’indicateurs pour tous les impôts d’un pays.
Les impôts de base, et les impôts ayant été jugés comme étant essentiels pour les recettes de l’administration centrale/fédérale, peuvent inclure : l’impôt sur les sociétés (IS), l’impôt sur le revenu des personnes physiques (IRPP), la taxe sur la valeur ajoutée (TVA), les droits d’accise intérieurs, et les prélèvements à la source sur les salaires appelés « Pay As You Earn » par les employeurs (qui, à proprement parler, sont des versements de l’IRPP). Les cotisations de sécurité sociale peuvent également être incluses lorsqu’elles constituent une source importante de recettes pour l’État et sont recouvrées par l’administration fiscale, comme c’est de plus en plus le cas dans un certain nombre d’administrations fiscales. En évaluant les résultats liés à l’administration de ces impôts de base, il est possible de dresser un tableau des points forts et points faibles relatifs de l’administration fiscale d’un pays.
Pour le petit nombre de pays qui n’ont pas de TVA, il convient d’utiliser une taxe directe équivalente, telle qu’une taxe sur les ventes.
Un système d’administration fiscale dans un pays peut nécessiter l’intervention de plusieurs administrations. Lorsque l’administration des impôts de base est assurée par plusieurs services fiscaux, il faut examiner dans quelle mesure un seul processus TADAT peut être entrepris pour couvrir tous les impôts de base et évaluer l’état du système d’administration fiscale du pays. Lorsque certains éléments de l’administration d’un impôt de base sont exécutés par un service externe (l’immatriculation ou le recouvrement des arriérés, par exemple), ces services ne sont pas soumis au processus d’évaluation complet, puisqu’ils n’assurent qu’une partie de l’administration globale.
Le TADAT n’est pas conçu pour évaluer l’administration de régimes fiscaux spéciaux, comme ceux du secteur des ressources naturelles (ces impôts ne font pas partie des impôts de base aux fins du TADAT). Il n’est pas non plus conçu pour évaluer les activités principales de l’administration des douanes outre les responsabilités qui lui incombent au titre des impôts de base.
Les domaines d'analyses
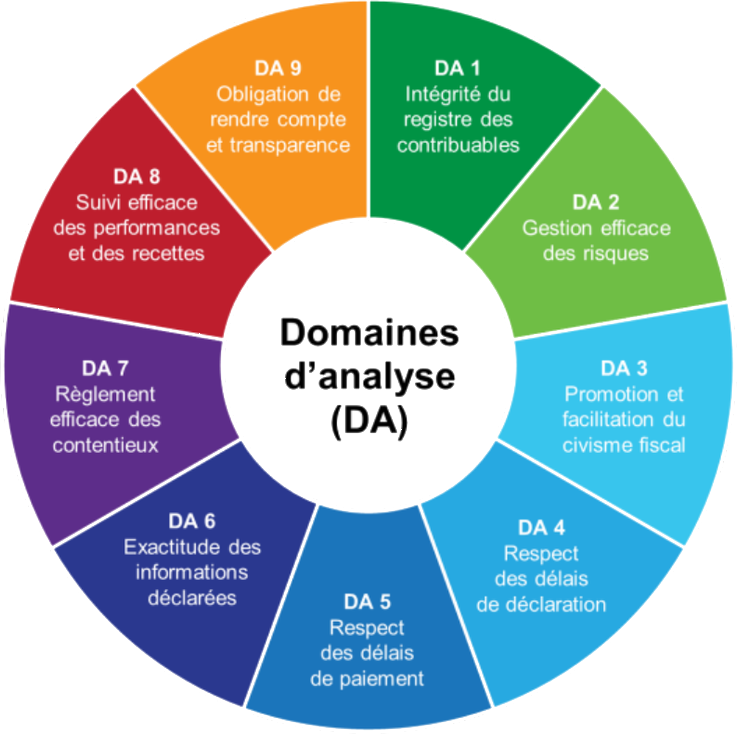
L’outil TADAT évalue la performance du régime de l’administration fiscale d’un pays en fonction de neuf domaines d’analyse (DA).
DOMAINE D'ANALYSE N°1
Intégrité du registre des contribuables
L’immatriculation des contribuables et la tenue à jour d’une base de données des assujettis exacte et exhaustive jouent un rôle déterminant dans l’eff ...
DOMAINE D'ANALYSE N°2
Gestion efficace des risques
On observe une amélioration de la performance lorsque les risques pesant sur les recettes et les activités de l’administration fiscale sont identifiés ...
DOMAINE D'ANALYSE N°3
Promotion et facilitation du civisme fiscal
En général, la plupart des contribuables respectent leurs obligations déclaratives s’ils reçoivent l’information et le soutien nécessaires pour s’y so ...
DOMAINE D'ANALYSE N°4
Respect des délais de déclaration
Le respect des délais de déclaration est fondamental, car le dépôt d’une déclaration fiscale est l’un des principaux moyens permettant d’établir l’ass ...
DOMAINE D'ANALYSE N°5
Respect des délais de paiement des impôts
Le non-paiement et le retard de paiement des impôts peuvent avoir un effet néfaste sur la gestion de trésorerie et les budgets publics. Le recouvremen ...
DOMAINE D'ANALYSE N°6
Exactitude des informations déclarées
Les systèmes fiscaux reposent essentiellement sur la communication d’informations exactes et exhaustives. Les activités de contrôle et de vérification ...
DOMAINE D'ANALYSE N°7
Règlement efficace des contentieux fiscaux
Des mécanismes de recours indépendants, accessibles et efficaces permettent de protéger le droit d’un contribuable de contester un avis d’imposition e ...
DOMAINE D'ANALYSE N°8
Suivi efficace des performances et des recettes
Les administrations fiscales doivent être gérées avec efficacité et leur performance doit être contrôlée afin d’améliorer les résultats, le rapport co ...
DOMAINE D'ANALYSE N°9
Obligation de rendre compte et transparence
En tant qu’institutions publiques, les administrations fiscales doivent rendre compte de la façon dont elles utilisent les ressources publiques et exe ...
Les indicateurs
Les domaines d’analyse sont liés à un ensemble de 35 grands indicateurs, essentiels pour évaluer la performance d’une administration fiscale (voir tableau 1 du Guide pratique TADAT 2025). Ce sont ces indicateurs qui font l’objet de notes et de rapports. Au total, 61 dimensions de mesure sont prises en compte pour obtenir les notes des indicateurs. Chaque indicateur comporte une à cinq dimensions de mesure.
Méthode de notation
L’évaluation des indicateurs suit une démarche similaire à celle de l’outil de diagnostic PEFA (dépenses publiques et responsabilité financière), ce qui permet ainsi de faciliter la comparaison dans les cas où les deux outils sont utilisés. Chacune des 61 dimensions de mesure de l’outil TADAT fait l’objet d’une évaluation distincte. La note globale d’un indicateur repose sur l’évaluation de ses différentes dimensions. Ces dernières sont notées selon une échelle à quatre niveaux (« ABCD ») en fonction de critères particuliers énoncés dans le présent guide. Chaque note peut être globalement interprétée de la façon suivante :
- La note « A » correspond à une performance qui satisfait ou dépasse les bonnes pratiques internationales. À cet égard et aux fins du TADAT, une bonne pratique est considérée comme une approche ayant fait ses preuves et étant appliquée par une majorité des principales administrations fiscales. Il convient toutefois de noter que, pour qu’une pratique soit jugée « bonne », elle n’a pas nécessairement besoin d’être la pointe ni à l’avant-garde des progrès technologiques ou autres. Compte tenu de la nature dynamique de l’administration fiscale, les bonnes pratiques, telles que celles décrites dans le présent guide, sont appelées à évoluer au fil du temps, à mesure que les progrès technologiques et des processus novateurs sont essayés et deviennent largement acceptés.
- La note « B » correspond à une performance solide (bon niveau de performance mais un échelon en dessous des bonnes pratiques internationales).
- La note « C » signifie une performance faible par rapport aux pratiques optimales internationales.
- La note « D » indique une performance insuffisante et est attribuée lorsque les critères minimaux correspondant à la note « C » ne sont pas remplis. La note « D » est aussi attribuée dans certains cas où les informations disponibles sont insuffisantes pour permettre aux évaluateurs d’évaluer et de noter le niveau de performance. Par exemple, si une administration fiscale n’est pas en mesure de fournir des données chiffrées simples pour évaluer la performance opérationnelle (dans les domaines notamment de la présentation des déclarations, du paiement ou du traitement des remboursements), la note « D » est alors attribuée. En effet, l’incapacité d’une administration fiscale à fournir les informations requises est révélatrice de lacunes dans son système de gestion des informations et dans ses pratiques de suivi de la performance au regard d’une dimension donnée.
L'équipe TADAT de la DGI
Chargement de l’équipe…
Les rapports TADAT
Chargement des rapports…
Capsules vidéos
Chargement des capsules…