L'outil TADAT à la DGI du Bénin
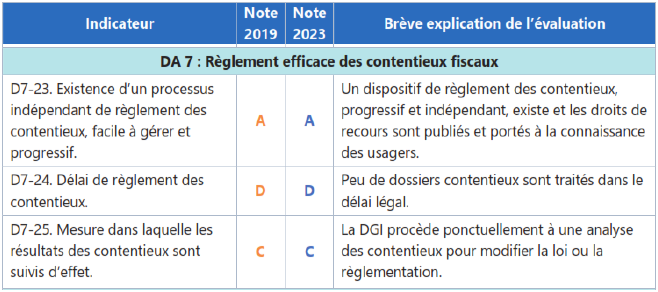
Règlement efficace des contentieux fiscaux
Détails du domaine d'analyse
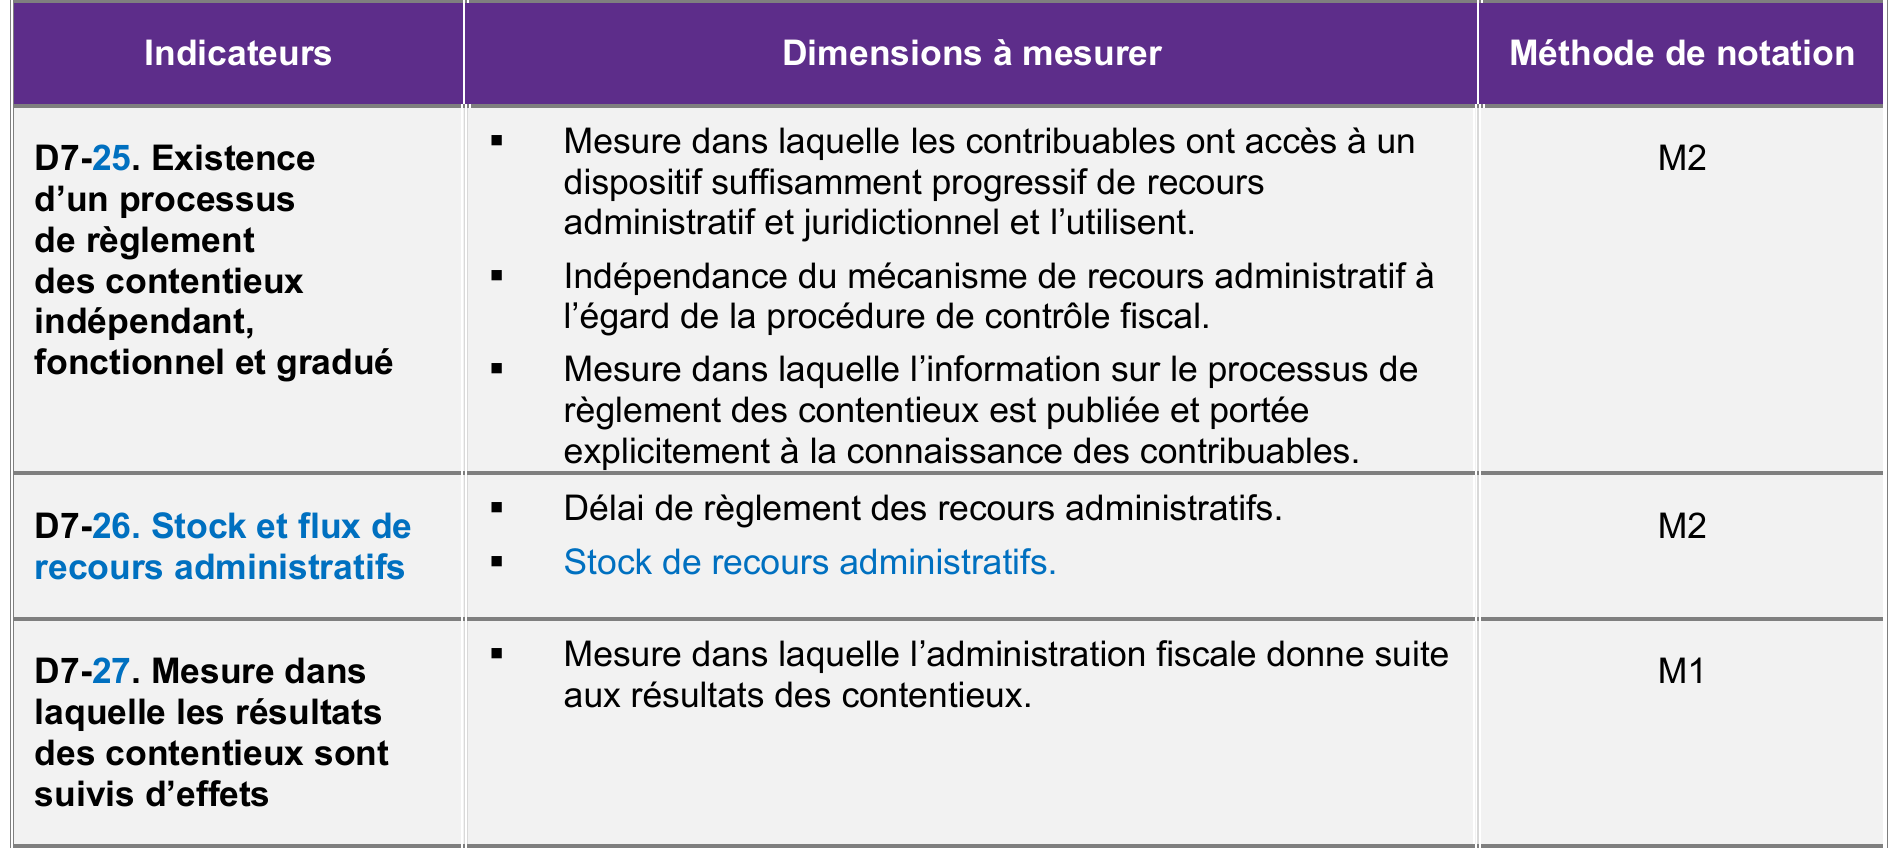
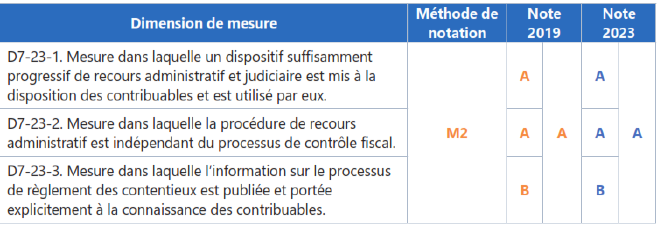
Le présent DA porte sur le processus par lequel les contribuables s’efforcent d’obtenir un examen indépendant, fondé sur les faits ou l’interprétation de la loi, d’un avis d’imposition consécutif à un contrôle.
Le contentieux doit avant tout préserver le droit des contribuables de contester un avis d’imposition consécutif à un contrôle et d’être équitablement entendus. Ce processus doit reposer sur un cadre juridique, qui est connu et compris des contribuables et facilement accessible, garantir une prise de décision indépendante et transparente et permettre de résoudre rapidement les questions litigieuses. Le contribuable devrait avoir le droit de contester trois éléments d’un avis d’imposition : 1) l’exactitude des faits sur lesquels s’appuie le vérificateur ; 2) la validité de l’interprétation de la législation fiscale ; et 3) le montant des pénalités imposées par l’administration fiscale.