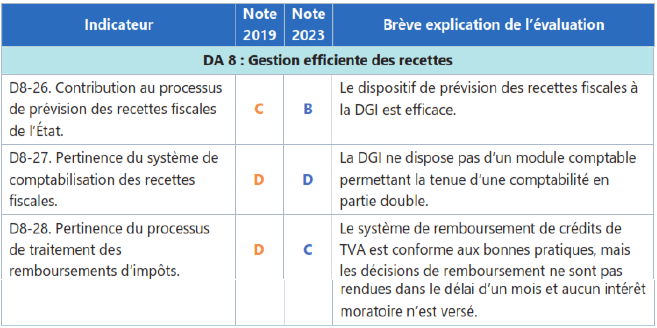
Le présent DA se penche sur trois grandes activités réalisées par les administrations fiscales en matière de gestion des recettes :
Fournir des informations aux autorités pour
éclairer leurs processus budgétaires de
prévision et d’estimation des recettes fiscales.
D’une façon générale, c’est au ministère des
Finances qu’incombe la responsabilité
première de conseiller les autorités en matière
de prévision et d’estimation des recettes
fiscales. L’administration fiscale contribue à
ces processus de prévision et d’estimation des
recettes fiscales en apportant des
informations et des données analytiques. Les
ministères des Finances fixent souvent à
l’administration fiscale des objectifs
opérationnels de recouvrement des recettes
en fonction de divers facteurs, notamment
l’évolution de la conjoncture
macroéconomique et les prévisions de
recettes au titre des différents impôts. Même
si les administrations fiscales sont censées
contribuer à améliorer la qualité des
prévisions de recettes, un certain nombre de
facteurs échappent à leur contrôle.
Conscient de ce problème, le cadre du TADAT permet d’évaluer la capacité d’une
administration fiscale à contribuer à
l’amélioration de la qualité des prévisions en
fournissant des informations qui alimentent le
processus budgétaire des autorités.
Critères à remplir pour obtenir la note « A » — Guide pratique TADAT, édition 2025, matrice d'évaluation des résultats du DA 8.
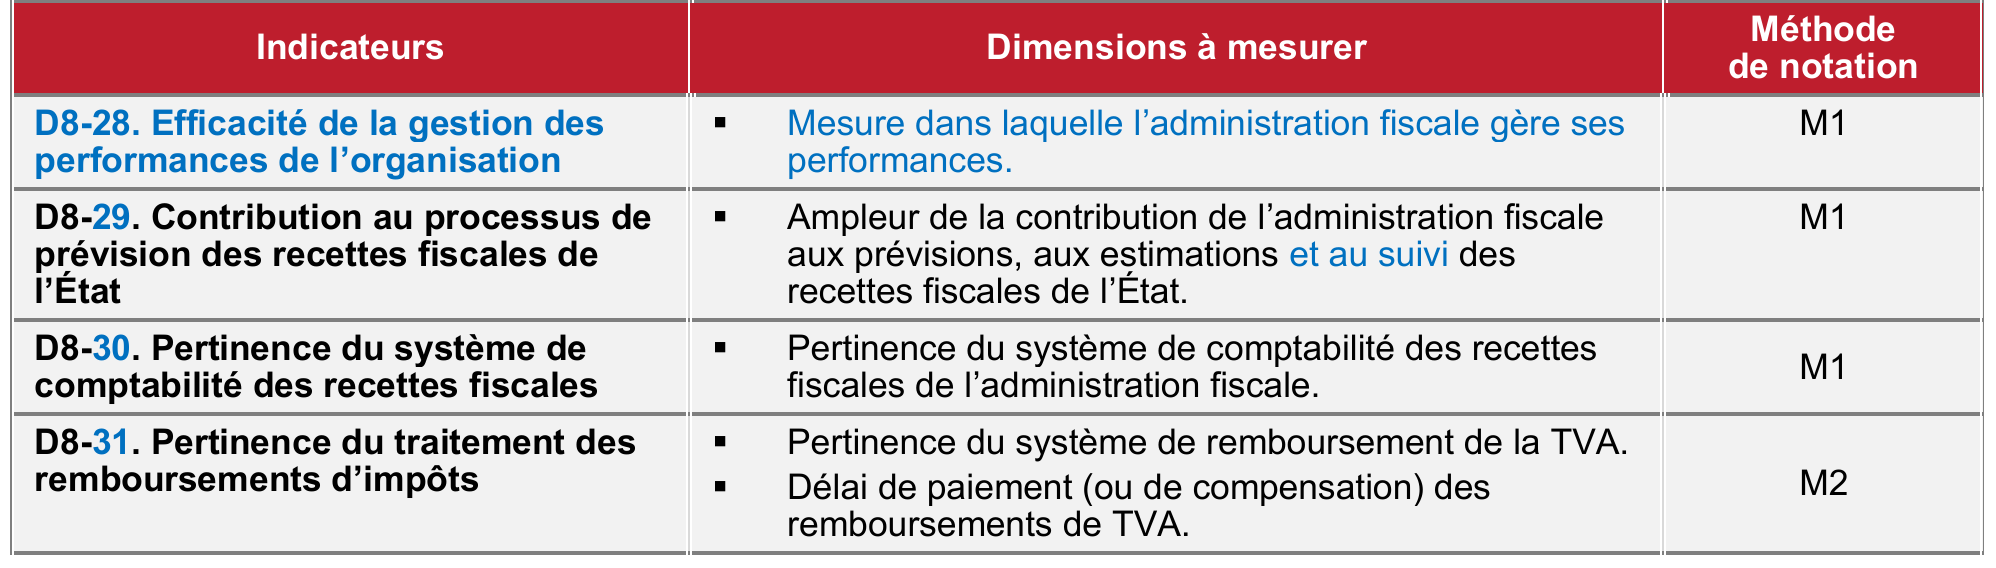
D8-28 Efficacité de la gestion des performances de l’organisation
1L’équipe de direction de l’administration fiscale évalue les réalisations dans au moins les domaines stratégiques suivants :
Atous les mois : les recettes, le civisme fiscal, l’organisation (données, informatique, personnes) et le coût de l’administration ;
Btous les ans : l’image auprès du public et l’engagement du personnel.
2Les réalisations dans ces domaines clés sont alignées sur les objectifs stratégiques de l’organisation et répondent aux attentes du gouvernement.
3L’administration fiscale identifie les pistes d’amélioration des performances, de l’efficacité par rapport aux coûts et de l’efficience globale :
Apar des rapports correspondant à chaque domaine stratégique clé, qui permettent à l’équipe de direction de détecter les domaines nécessitant son attention ;
Ben établissant des plans d’actions correctives assortis de délais ;
Cen suivant les progrès et les résultats.
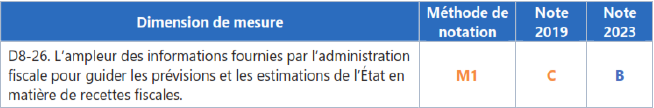
D8-29 Contribution au processus de prévision des recettes fiscales de l’État
Des agents spécialisés au sein de l’administration fiscale :
1Recueillent des données sur les recettes fiscales et les conditions économiques pour contribuer aux processus budgétaires de prévision des recettes fiscales, comprenant les estimations de remboursements d’impôts, au moins une fois par an.
2Suivent les recettes fiscales par rapport aux prévisions inscrites au budget et rapportent leurs constats (c’est-à-dire les raisons d’un écart éventuel) au gouvernement au moins une fois par mois.
3Au moins tous les trois mois, suivent les niveaux de remboursement de la TVA et établissent des rapports au moins une fois par trimestre.
4Suivent le rapport coût/recettes des dépenses fiscales et établissent un rapport au moins une fois par an.
5Suivent le stock des déficits fiscaux et des crédits ou remboursements reportés par les contribuables, pouvant être compensés avec les impôts exigibles futurs, et établissent un rapport au moins une fois par an.
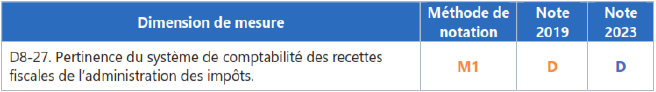
D8-30 Pertinence du système de comptabilité des recettes fiscales
1L’administration fiscale dispose d’un système de comptabilité automatisé conforme aux normes informatiques et aux normes de comptabilité publique.
2Le système de comptabilité de l’administration fiscale est connecté au système de comptabilité des recettes du ministère des Finances.
3Tous les impôts exigibles et les paiements correspondants sont enregistrés dans les registres et comptes des contribuables au plus tard un jour ouvrable après leur survenance.
4Des audits externes et internes sont réalisés systématiquement, et également en cas de modification du système de comptabilité ou de la législation fiscale, afin de garantir la conformité aux normes de comptabilité publique et à la législation fiscale (par exemple, le système calcule correctement les dettes, les pénalités et les intérêts).
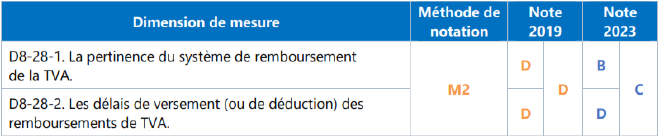
D8-31 Pertinence du traitement des remboursements d’impôts
Tous les critères suivants sont remplis :
1Vérification basée sur les risques (à savoir filtrage des demandes de remboursement au moyen d’un logiciel automatisé d’évaluation des risques) donnant lieu à des contrôles avant remboursement pour les cas à haut risque, et vérification après remboursement pour les cas à risque plus faible.
2Fonds disponibles pour le paiement de toutes les demandes de remboursement légitimes lorsqu’elles se présentent, à l’aide soit de l’enveloppe budgétaire allouée, soit des recettes générales de TVA (recettes consolidées).
3Imputation des crédits de TVA excédentaires sur les arriérés d’impôt (pour tous les impôts), sauf lorsqu’un montant en suspens fait l’objet d’un véritable contentieux.
4Traitement préférentiel (procédure accélérée) accordé aux contribuables à faible risque (par exemple les exportateurs réguliers ayant un bon historique de civisme fiscal).
5Paiement d’intérêts sur les remboursements tardifs.
Au moins 90 % des demandes de remboursement de TVA (en nombre et en valeur) sont payées, compensées ou rejetées dans un délai de 30 jours civils.