L'outil TADAT à la DGI du Bénin
Respect des délais de paiement des impôts
Détails du domaine d'analyse
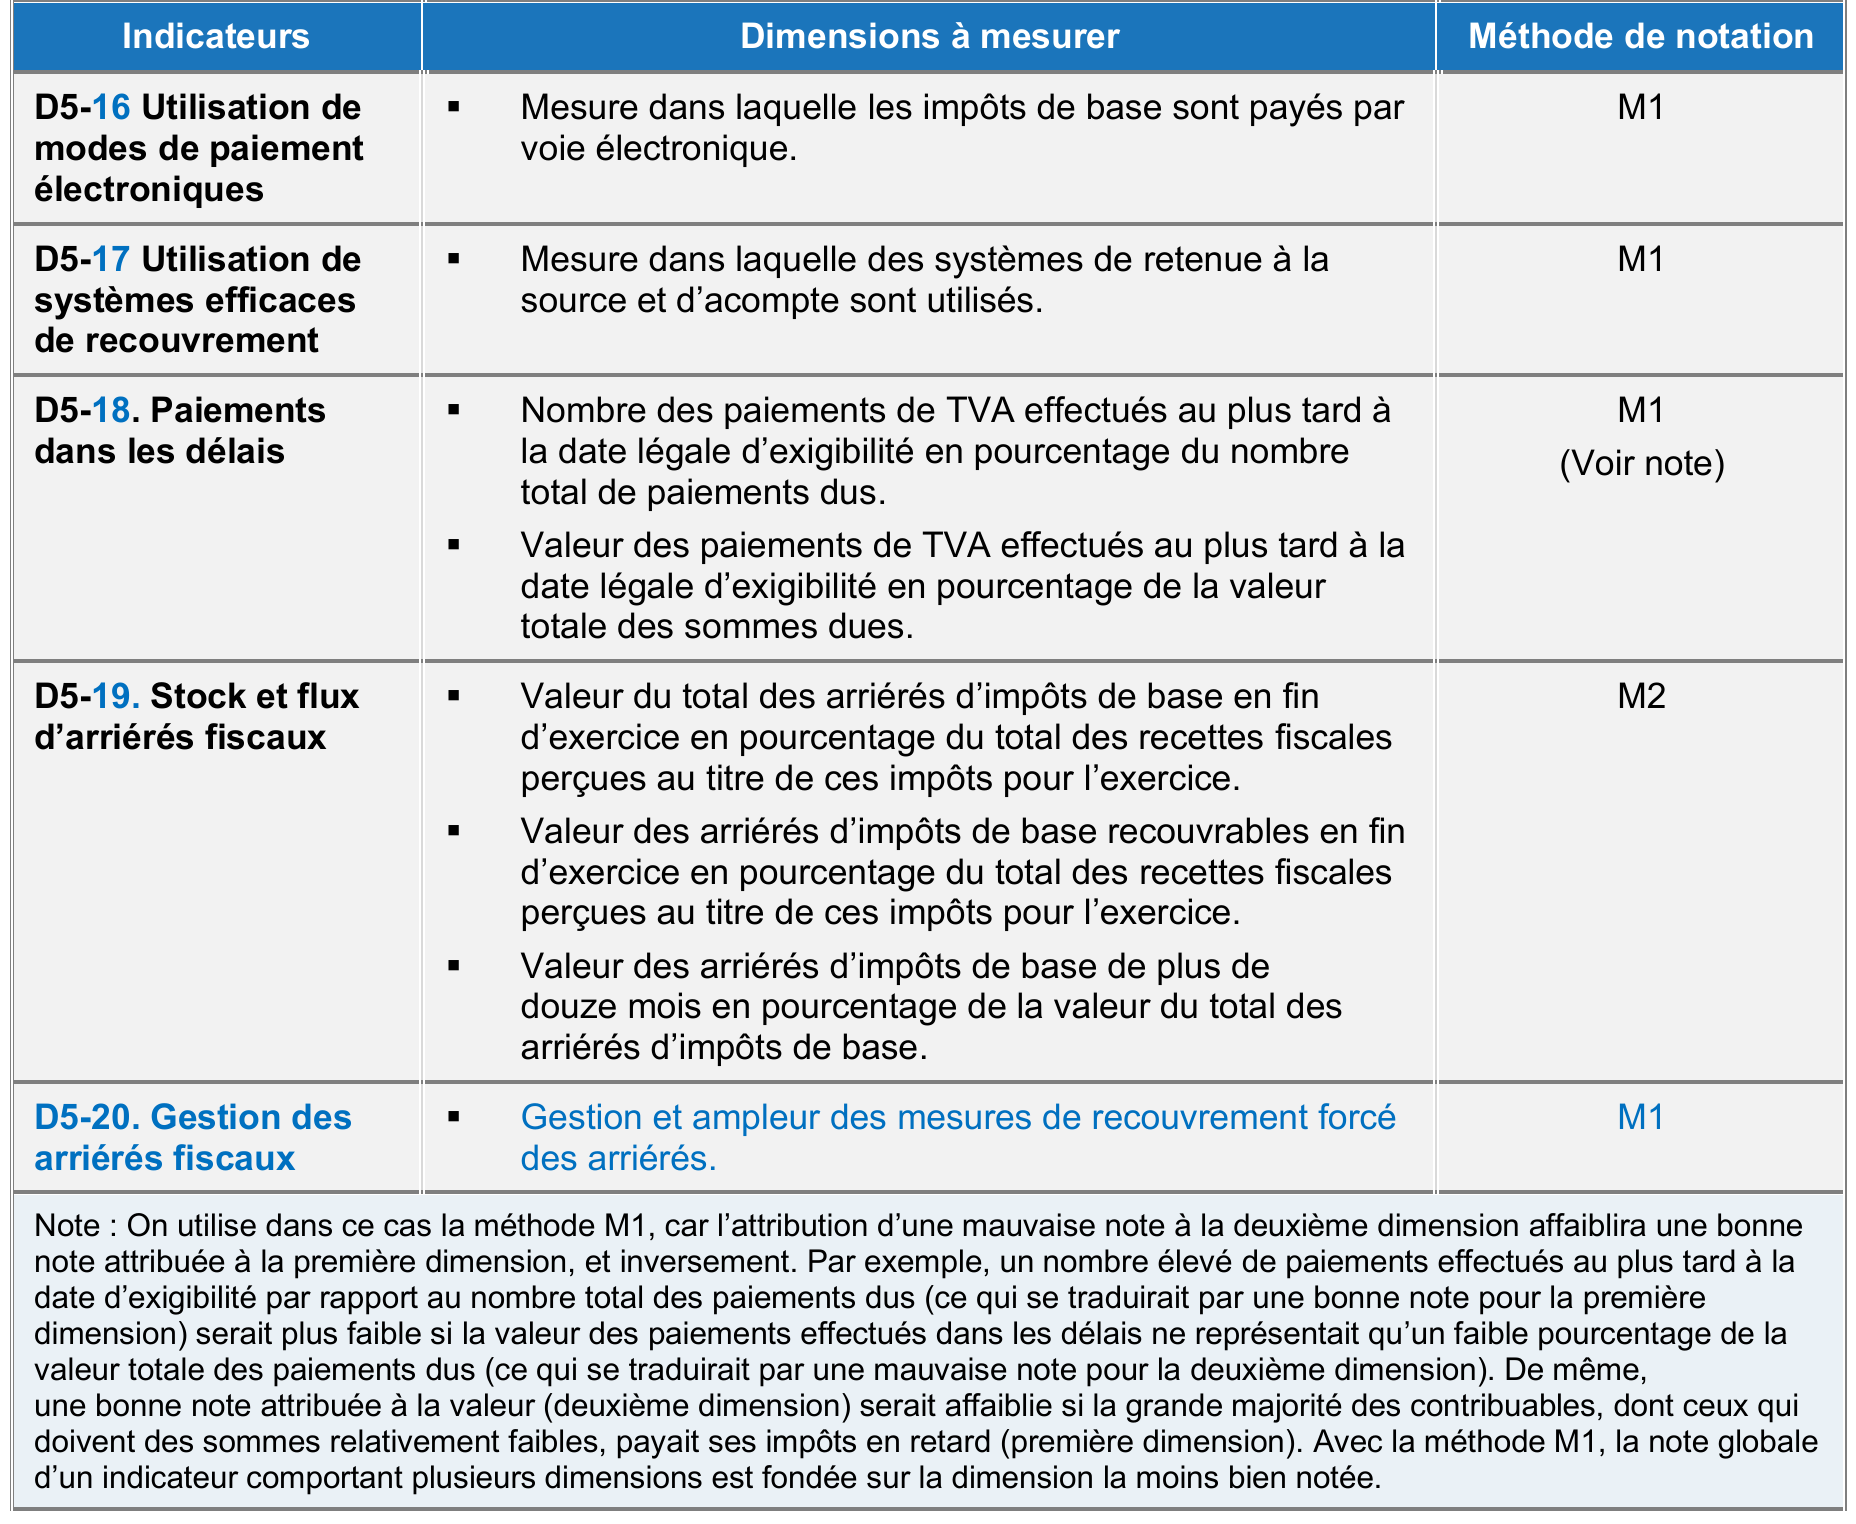
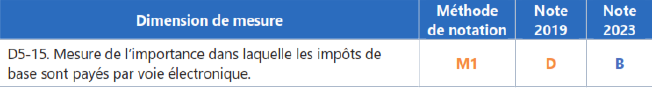
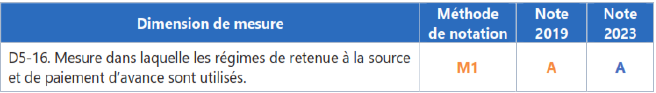
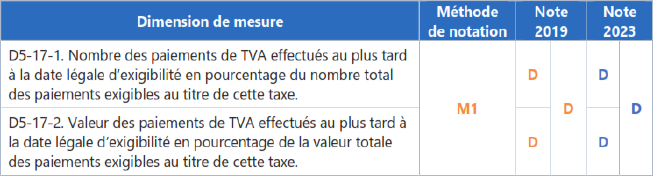
Les contribuables doivent s’acquitter de leurs impôts dans les délais. Les lois, règlements et procédures administratives fiscales indiquent les obligations en matière de paiement, notamment : les échéances (ou dates d’échéance) de paiement, les personnes ou entités tenues de payer, et les méthodes de paiement. En fonction du système mis en place, le contribuable luimême ou l’administration calcule les montants exigibles. Le non-paiement dans les délais impartis amène l’administration fiscale à imposer des intérêts et des pénalités, et à engager une action de suivi, en recouvrement de créance notamment.
L’objectif de l’administration fiscale doit être de parvenir à des taux élevés de paiement volontaire dans les délais impartis et à une faible proportion d’arriérés fiscaux. Pour y parvenir, il convient d’avoir un taux élevé de déclarations déposées dans les délais pour déterminer les montants exigibles (couverts au DA 4) et d’assurer rapidement un suivi en cas de dépassement des délais de paiement.