L'outil TADAT à la DGI du Bénin
Exactitude des informations déclarées
Détails du domaine d'analyse
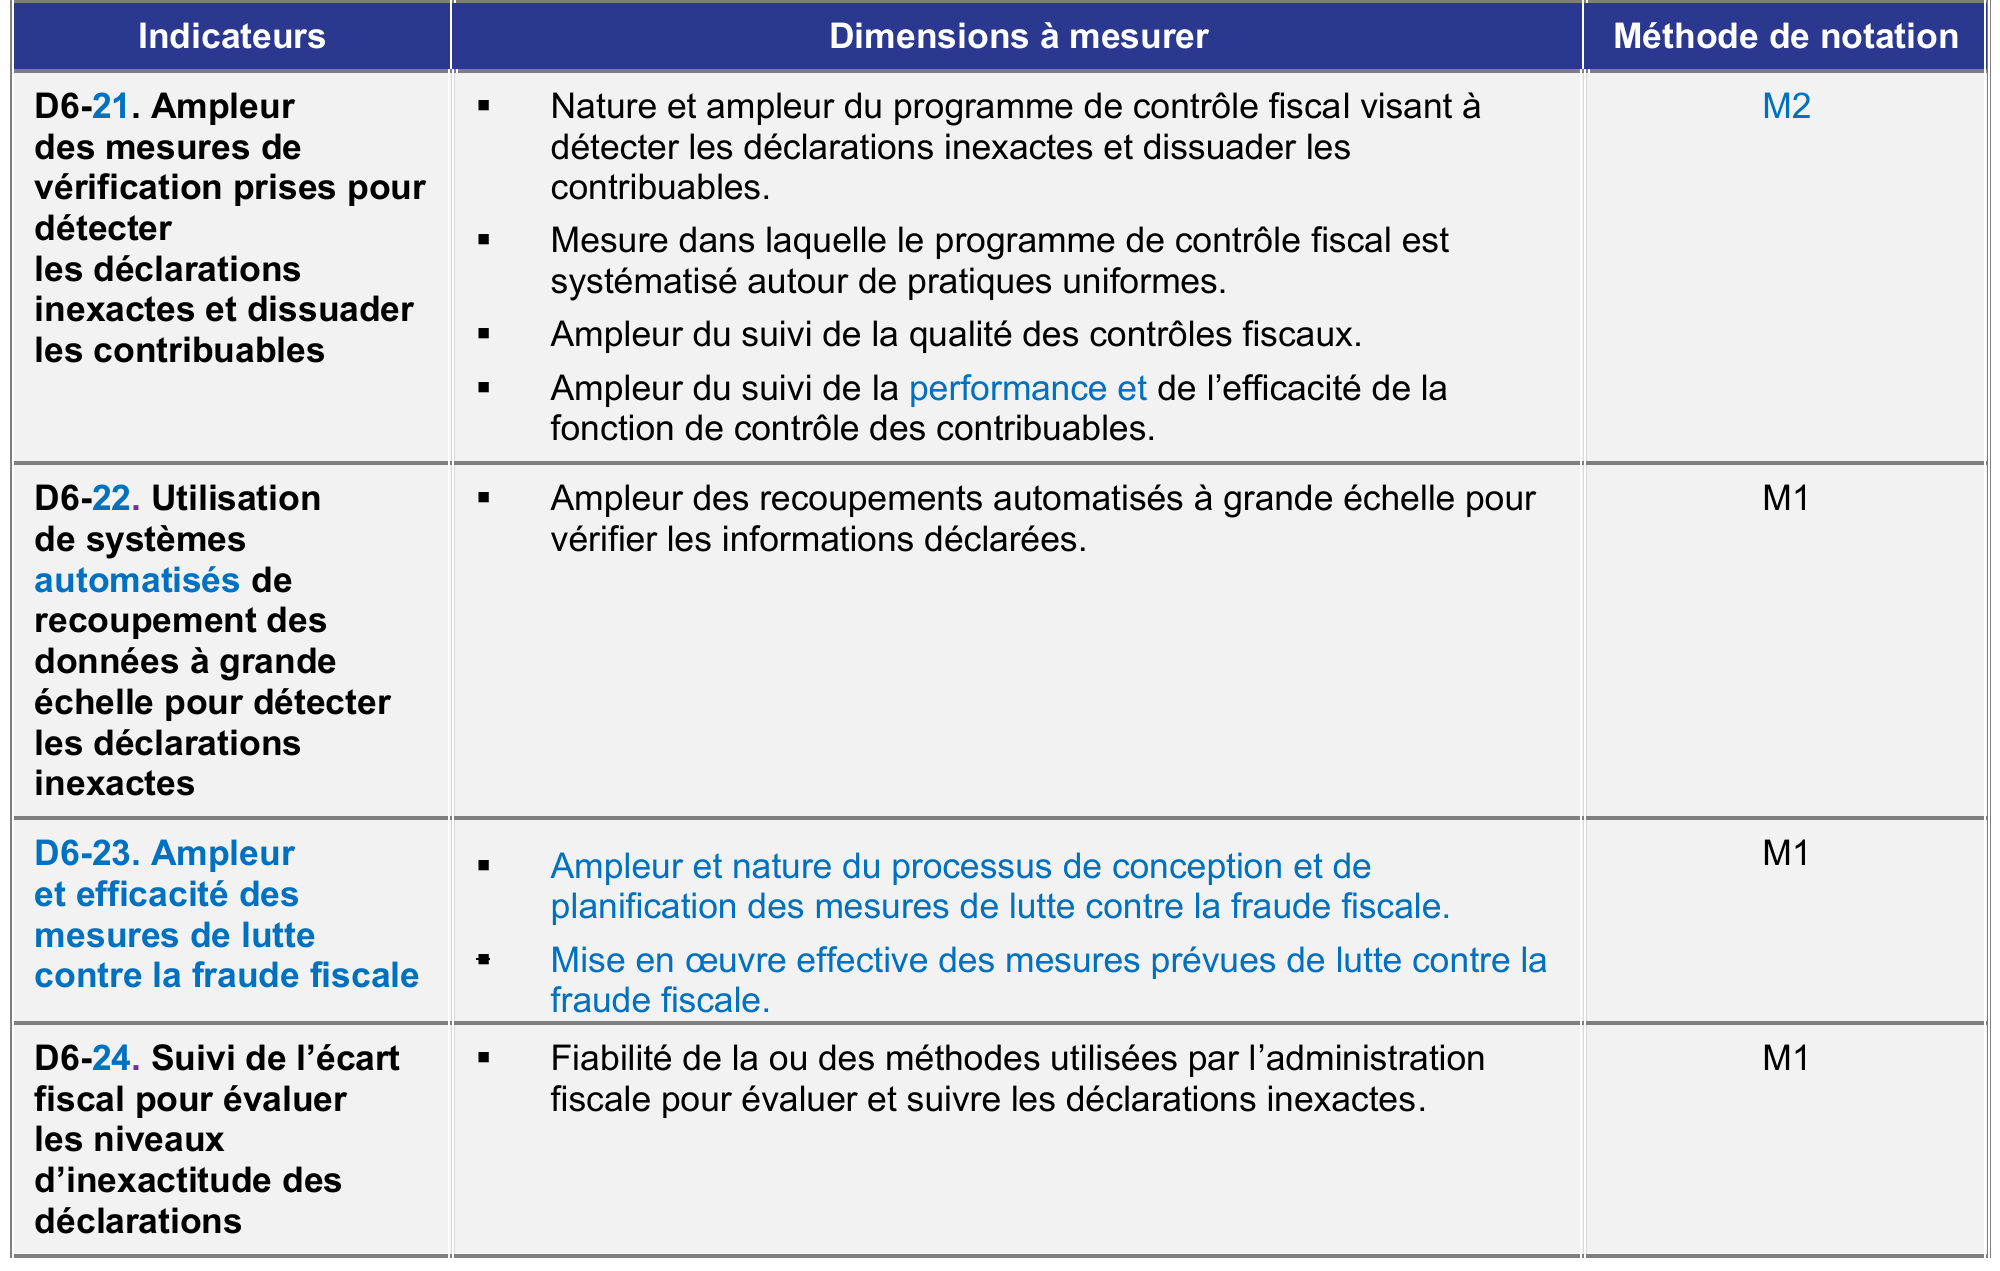
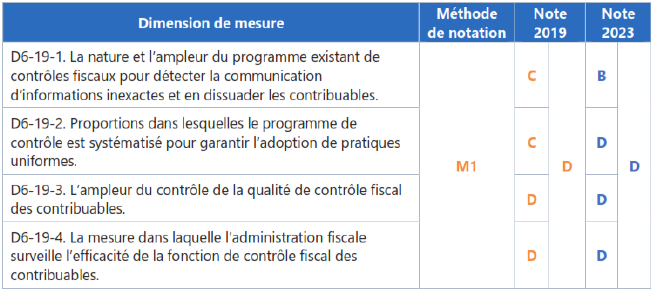
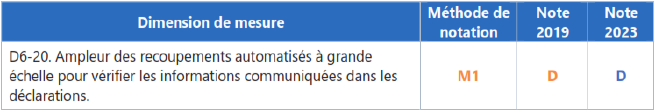
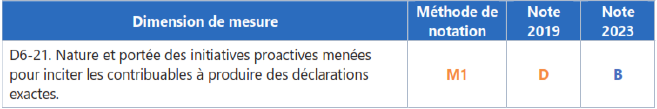
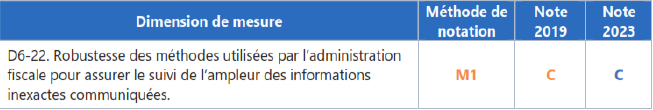
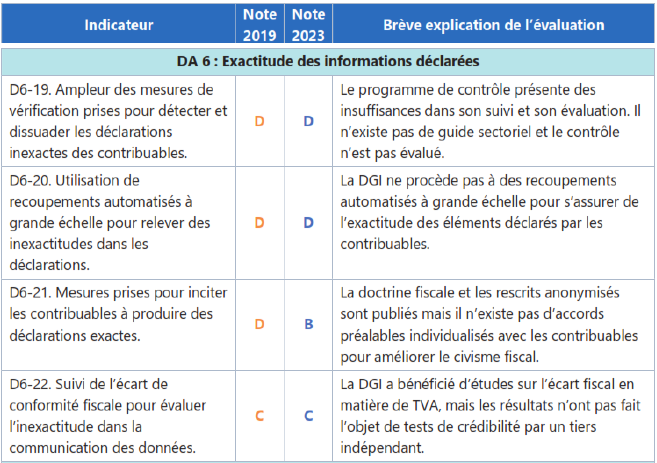
Les systèmes fiscaux dépendent fortement de l’exhaustivité et de l’exactitude des informations fournies par les contribuables dans leurs déclarations fiscales. Cela est particulièrement vrai pour les entreprises. Contrairement à la situation des personnes physiques non-entrepreneurs, pour lesquels les mécanismes de retenue à la source et le recours systématique aux informations obligatoirement déclarées par les tiers permettent d’assurer des niveaux élevés de civisme fiscal pour la déclaration des revenus tirés d’un emploi ou d’investissements, les bénéfices industriels ou commerciaux sont en général moins soumis à ces dispositifs. Les administrations fiscales doivent donc surveiller régulièrement les pertes de recettes fiscales qui découlent de la communication d’informations inexactes, notamment par les entreprises, et doivent prendre des mesures pour assurer le civisme fiscal. Ces mesures sont globalement de deux grandes ordres : i) mesures de vérification (par exemple, contrôles fiscaux (voir l’encadré 7 sur la description des types de contrôles), enquêtes et recoupements avec des sources d’informations de tierces parties) ; et ii) mesures préventives prises en amont (par exemple, aide aux contribuables et sensibilisation (voir DA 3) et mesures de coopération en faveur du civisme fiscal).